Property Empire Hypothekenplaner-Tipps
Hebelwirkung an Miete, Renovierungen und Stress dimensionieren — nicht an Wishlist-Listings.
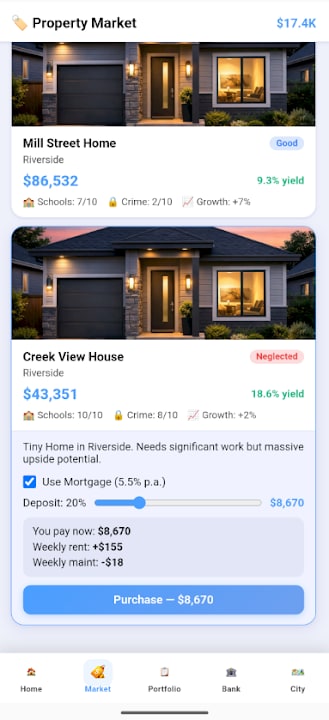
Diese Hypothekenplaner-Seite ist eine Checkliste für Property-Empire-Vermieter, die Hebelwirkung ohne Stress-Spirale wollen. Nutze sie, bevor du Kredite auf Riverside-Startern unterschreibst oder dich nach Greenfield Suburbs, Campus Quarter und Port Industrial streckst. Sie ergänzt den narrativen Guide Hypotheken und Kredite und den Cash-Test auf Mietrendite.
Planer-Schritte (jeder gehebelte Kauf)
- Wöchentlichen Schuldendienst für die vorgeschlagene Hypothek oder den Kredit aufschreiben.
- Erwartete Netto-Wochenmiete nach Leerstand und Upkeep aufschreiben.
- Renovierungs-Carry addieren: Wochen, in denen die Einheit nichts verdient, während du Poor- oder Neglected-Zustände heilst.
- Einen Puffer verlangen, damit zwei weiche Wochen dich nicht brechen.
- Energy schätzen, um kritische Reparaturen ohne Pflicht-Overtime zu beenden.
- Stress forecasten, falls Overtime trotzdem nötig wird.
- Pass/Fail: stirbt der Puffer unter milder Widrigkeit, Kredit verkleinern oder günstigeres Asset wählen.
Stress-Test-Szenarien
Drei mentale Cases fahren:
- Base — Normale Happiness, pünktliche Miete, Renovierung planmäßig fertig.
- Soft — Eine Woche Leerstand oder kleine Happiness-Konzession.
- Hard — Zwei Wochen Verzögerung (inkl. seltener „Gebäude nicht als fertig markiert“-Reibung von Spielern) plus Stress, der Energy limitiert.
Kredite genehmigen, die Soft überleben und Hard nicht sofort bankrott machen. Guide für Delays: Versionsgeschichte. Renovierungsreihenfolge: Flippen und Renovieren.
Kredittyp an Plan matchen
- Lange Hypothek — Stabile Holds mit bewiesener Miete, besonders Greenfield-Familien-Einheiten oder ruhiger Riverside-Ballast.
- Kurzer Bridge-Loan — Getimed auf einen Flip-Exit; killen, wenn der Verkauf schließt.
- Gestackte Kredite — Nur advanced; Anfänger vermeiden, bis Erste Schritte-Gewohnheiten sitzen.
Distrikt-Hebel-Notes
- Riverside: Übungsgelände; erste Hypotheken klein halten.
- Greenfield: Preise hoch — Puffer müssen mit schulgetriebenen Mieten mitwachsen.
- Campus: Turnover-Lücken explizit modellieren.
- Port Industrial: Commercial-Varianz und Crime — konservatives LTV-Mindset.
Details: Distrikte und Stadtkarte, Beste Distrikte.
Energy ist Teil der Amortisation
Braucht das Heilen der Einheit mehr Wochen, als deine Energy-Bar erlaubt, verzögerst du entweder Einkommen (schlecht für Service) oder fährst Overtime (schlecht für Stress). Beides gehört in den Planer. Null Energy für Mieter auf anderen Einheiten zu lassen ist ein verstecktes Default-Risiko (Mieter und Miete).
Red-Flags-Checkliste
- Rate verlangt Best-Case-Campus-Belegung für immer.
- Cure-Kosten auf Neglected-Bestand unbekannt.
- Du schaltest dieselbe Woche einen neuen Distrikt frei.
- Stress schon hoch, bevor der Kredit gezogen wird.
- Nettovermögen steigt nur, wenn Appreciation magisch und sofort ist.
Wenn zwei Red Flags leuchten: weggehen. Ein anderes Listing erscheint; Pleite-Erinnerungen halten länger.
Tilgungspriorität nach Windfalls
Flip-Gewinne oder künftige Promo-Geschenke (Codes-Hub — noch keine bestätigt) sollten den Kredit treffen, der den meisten Stress oder die höchste relative Service-Last erzeugt. Feiere keine Papier-Equity, während ein Bridge-Loan leise fällig wird.
Reputations-Winkel
Solvente geplante Hebelwirkung stützt den Aufstieg von Small Landlord Richtung citywide Tycoon. Chaotische Hebelwirkung bremst Ranks. Tracke Meilensteine unter Landlord-Reputation-Ranks.
Wöchentliches Planer-Ritual
Wochenstart: Zahlungen listen, Miete forecasten, Energy zuerst für hypothekenbelastete Einheiten reservieren, erst dann neue Schuld browsen. Wochenende: Stress-Trend notieren und ob Puffer schrumpften. Tools-Hub: Tools-Hub. Systeme-Hub: Guides-Hub. Property-Picks: Beste Immobilien. Support-Links: Links-Hub.
Borge wie ein Vermieter, nicht wie ein Spieler. Die Wochenrunden von Property Empire bestrafen Optimismus, der das Soft-Szenario übersprungen hat.
Erweiterte Stress-Beispiele
Beispiel A — Riverside Poor mit leichter Hypothek: Cure in zwei normalen Energy-Wochen, Miete deckt Service mit gesundem Puffer, Stress flach. Genehmigen.
Beispiel B — Campus-Mid-Unit, aggressiver Kredit: Füllt im Base Case schnell, aber Soft Case (Prüfungswochen-Turnover) frisst den Puffer; Hard Case mit Completion-Delay bricht die Zahlung. Kredit resizen oder warten.
Beispiel C — Port-Industrial-Growth-Story: Riesiges Upside-Narrativ, Crime-Konzessionen wahrscheinlich, Commercial-Mietersuche langsamer. Nur genehmigen mit Cash, das drei ruhige Wochen decken könnte, und Energy für Happiness-Defense reserviert.
Schreib diese Beispiele in deine Wochennotes, bis das Muster Muskelgedächtnis ist. Paare jede Genehmigung mit einem Property-Tier-Bauchcheck auf Beste Immobilien und einem Distrikt-Bereitschaftscheck auf Beste Distrikte.
Wenn du mehrere Kredite aus enthusiastischen frühen Wochen geerbt hast, fahre den Planer rückwärts: welcher einzelne Verkauf befreit den meisten Service und Stress? Führe diesen Exit aus, bevor neue Hebelwirkung kommt. Der Planer ist für Cleanup genauso nützlich wie für Origination.
Häufig gestellte Fragen
Schnelle Antworten auf die häufigsten Fragen.
Wie groß sollte meine erste Hypothek sein?
Klein genug, dass Riverside-Nettomiete den Service nach realistischem Leerstand mit Puffer deckt — üben, bevor Greenfield-große Kredite kommen.
Welchen Puffer sollte ich halten?
Genug Cash und ruhige Energy, um mindestens eine weiche Woche zu überstehen; zwei sind sicherer um Campus-Turnover.
Soll Renovierungszeit in den Plan zählen?
Immer. Offline-Wochen schulden weiterhin Schuldendienst und können Stress erhöhen, wenn gehetzt.
Ist Kredit-Stacking ein guter Growth-Hack?
Selten für neue Spieler. Stacke erst nach stabilen Single-Loan-Gewohnheiten und niedrigem Stress.
Wo lerne ich Hypothekenkonzepte in Story-Form?
Lies den Guide Hypotheken und Kredite, dann komm für die Checkliste hierher zurück.