Property Empire Guide: Hypotheken und Kredite
Hebelwirkung für Nettovermögen nutzen, ohne dass Stress und Zinsen deine Mietrolle auffressen.
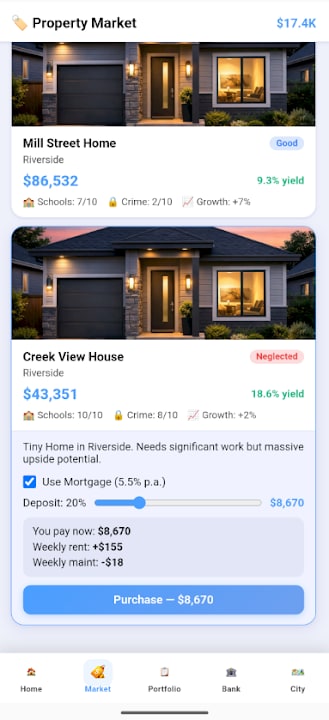
Hypotheken und Kredite sind der Weg, wie Property Empire einen kleinen Riverside-Einsatz in ein Multi-Distrikt-Portfolio verwandelt — und wie sorglose Vermieter in drei Wochen pleitegehen. Dieser Guide erklärt, wann du borgen solltest, wie du Zahlungen gegen Mietrendite dimensionierst, wie Stress mit Schulden interagiert und wie du schlechte Hebelwirkung abbaust, bevor du Greenfield Suburbs, Campus Quarter oder Port Industrial freischaltest.
Warum Hebelwirkung in einem Wochen-Tycoon existiert
Jede Woche ist eine Runde mit begrenzter Energy und endlichem Cash. Eine Hypothek lässt dich eine Immobilie kontrollieren, deren Equity-Upside (Appreciation nach Renovierung oder kapitalisierte Miete) Zinsen und Stress-Kosten des Kredits übersteigt. Gut genutzt beschleunigt Schuld den Aufstieg von Small Landlord Richtung citywide Tycoon. Schlecht genutzt erzwingt Schuld Notverkäufe von Poor-Reparaturen, die du fertigstellen wolltest, und killt Happiness, wenn du Mieter unterfinanzierst.
Property Empire ist Singleplayer: kein Online-Partner deckt deine Rate. Plane so, als müsste die Miete jeder Woche den Hypothekendienst plus Puffer klaren.
Hypothek versus Kurzzeitkredit-Mindset
Denk an eine Hypothek als lange Bindung an einen Hold oder Value-Add: Du erwartest viele Miet-Ticks oder einen geplanten Flip-Exit. Denk an einen Kredit als Bridge-Cash für Renovierungsmaterial, vorübergehenden Leerstand oder eine Anzahlung zum nächsten Distrikt-Unlock. Bridge-Schulden sollten schnell sterben, nachdem ein Flip schließt oder ein Campus-Quarter-Lease füllt. Hängende Bridge-Loans auf einer Neglected-Hülle sind, wie Stress sich compoundiert.
Bevor du eines von beiden unterschreibst, öffne Mietrendite und Hypothekenplaner-Tipps. Faustregel: Projizierte wöchentliche Nettomiete sollte den wöchentlichen Schuldendienst nach realistischem Leerstand und Upkeep komfortabel übersteigen — nicht Best-Case-Broschürenzahlen.
Schuld an Energy und Renovierungen dimensionieren
Genug borgen zum Kaufen, aber nicht genug zum Heilen von Poor- oder Neglected-Zuständen, fängt dich. Kreditgeber renovieren nicht für dich. Preise den vollen Stack:
- Kaufpreis und Closing-Friction.
- Kritische Reparaturen vor Vermiet- oder Verkaufbarkeit.
- Energy-Wochen, die diese Reparaturen brauchen.
- Hypothekenrate während dieser Offline-Wochen.
- Stress-Impact, wenn Energy-Overtime nötig wird.
Wenn der Stack nur bei jeder perfekten Woche funktioniert, verkleinere den Kredit oder wähle eine günstigere Riverside-Einheit. Siehe Flippen und Renovieren für die Reihenfolge der Reparaturen, damit die Immobilie früher verdient.
Stress: der versteckte Zinssatz
Papier-Zinsen sind nicht die einzigen Kosten. Hoher Stress reduziert effektive Kapazität: Du verpasst Mieterthemen, Happiness rutscht, Leerstand erscheint, und dieselbe Hypothek wirkt plötzlich größer. Wenn Stress nach einer Kreditziehung spike’t, priorisiere ruhige Wochen — Miete kassieren, spekulative Gebote skippen, vielleicht eine kleine Mietanpassung zugestehen, um einen guten Mieter zu halten. Mieter und Miete deckt Happiness-Triage ab.
Distriktbewusstes Borgen
- Riverside — Bestes Klassenzimmer für erste Hypotheken. Niedrigere Preise, klarere Fehler, Working-Class-Mieten, die trotzdem Zahlungsdisziplin lehren.
- Greenfield Suburbs — Familien-Nachfrage und Schulratings können stärkere Mieten tragen, aber Kaufpreise steigen. Trage keine Riverside-großen Reserven in Greenfield-große Kredite.
- Campus Quarter — Hohe Nachfrage hilft beim Füllen, aber Turnover und saisonale Leere können die Zahlungs-Coverage unterbrechen. Halte einen dickeren Cash-Puffer.
- Port Industrial — Commercial-Upside und Growth-Metriken verlocken zu großer Hebelwirkung; Crime und andere Mieterprofile können Einkommen stören. Hier erst mit stabiler Reputation und Cash freischalten und borgen.
Kartenkontext: Distrikte und Stadtkarte sowie Beste Distrikte.
Zahlungstaktiken, die Nettovermögen schützen
- Richte große Renovierungen so aus, dass die Einheit vor der ersten schweren Zahlungswoche vermieten kann, wenn möglich.
- Bevorzuge Tilgung der höchsten Stress- oder höchsten Zins-Balance, wenn Flip-Erlöse oder ein seltenes Promo-Geschenk vom Codes-Hub kommen.
- Vermeide Cross-Collateral-Mentalaccounting: Jede Immobilie sollte grob allein stehen.
- Schalte nie denselben Woche einen neuen Distrikt frei, in der du eine neue Hypothek maxst, es sei denn, die Cash-Coverage ist langweilig sicher.
Warnsignale für Überverschuldung
- Stress bleibt auch in ruhigen Wochen hoch.
- Du skippst Happiness-Fixes, weil Energy neue Deals jagt.
- Du brauchst einen zweiten Kredit, um die Neglected-Reparaturen der ersten Immobilie zu beenden.
- Nettovermögen tickt auf Papier nach oben (Immobilienwerte), während Cash und Energy sich jede Woche schlechter anfühlen.
Wenn drei davon feuern: verkaufen oder Refinanzierungsstrategie — billigsten Weg zur marktfähigen Einheit fertigstellen, exit, Schulden clearen, dann neu aufbauen. Beste Immobilien hilft zu sehen, welche Holds Geduld verdienen und welche geschnitten werden sollten.
Reputation und saubere Bücher
Solvente Hypothekenwochen und fertige Projekte füttern Landlord-Reputation. Ständige Rückstands-Vibes nicht. Steige Ranks mit disziplinierter Hebelwirkung — siehe Landlord-Reputation-Ranks und den Spieler-Hub.
Praktisches Wochen-Template
- Liste alle diese Woche fälligen Zahlungen.
- Forecast kassierte Miete und bekannte Leerstände.
- Reserviere Energy für jede Reparatur, die Miete auf einer hypothekenbelasteten Einheit freischaltet.
- Erst dann einen neuen Kredit für einen neuen Kauf erwägen.
- Wochenende mit einer Notiz (mental reicht) zum Stress-Trend.
Neue Spieler sollten Erste Schritte abschließen, bevor komplexe Multi-Loan-Stacks kommen. Patch- und Bug-Kontext — inklusive Spielermeldungen, dass Gebäude manchmal nicht fertig werden — lebt unter Versionsgeschichte. Offizielle Hilfe: potatoface995@gmail.com über den Links-Hub.
Hebelwirkung ist ein Werkzeug, keine Persönlichkeit. Property Empire belohnt Vermieter, die absichtlich borgen, planmäßig renovieren und Happiness hoch genug halten, dass Miete nie zum Gebet wird.
Häufig gestellte Fragen
Schnelle Antworten auf die häufigsten Fragen.
Wann sollte ich meine erste Hypothek nehmen?
Nachdem du Riverside-Mieten und Renovierungs-Energy-Kosten verstehst — meist sobald ein einfacher Hold- oder Flip-Plan die Raten klar mit Puffer deckt.
Was ist der größte Hypothekenfehler?
Zum Kauf borgen, ohne Reparaturen, Leerstand und Stress zu budgetieren. Distressed Poor/Neglected-Bestand braucht Cure-Kapital, nicht nur Kaufkapital.
Soll ich Kredite nutzen, um Distrikte schneller freizuschalten?
Nur wenn bestehende Zahlungen komfortabel bleiben. Greenfield, Campus oder Port Industrial freizuschalten, während du bei Schulden maxed bist, multipliziert oft Probleme.
Wie beeinflusst Schuld Stress?
Schwere Raten und knappes Cash erhöhen Stress, was die effektive Energy-Nutzung senkt und in Happiness-Probleme kaskadieren kann.
Wo kann ich Zahlen detaillierter planen?
Nutze Hypothekenplaner-Tipps und Mietrendite unter Tools und verifiziere Distrikt-Metriken im Distrikte-Guide.