Property Empire Tips del planificador hipotecario
Dimensiona el apalancamiento a renta, renovaciones y Estrés—no a listings de wishlist.
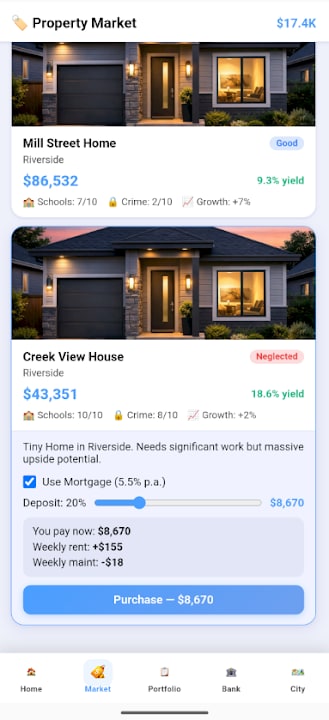
Esta página de planificador hipotecario es un checklist para landlords de Property Empire que quieren apalancamiento sin espiral de Estrés. Úsala antes de firmar préstamos en starters de Riverside o estirarte hacia Greenfield Suburbs, Campus Quarter y Port Industrial. Complementa la guía narrativa Hipotecas y préstamos y el test de efectivo en Rendimiento de alquiler.
Pasos del planificador (cada compra apalancada)
- Escribe el servicio de deuda semanal de la hipoteca o préstamo propuesto.
- Escribe la renta neta semanal esperada tras vacancia y mantenimiento.
- Añade carry de renovación: semanas en que la unidad no gana nada mientras curas condiciones Poor o Neglected.
- Exige un buffer para que dos semanas flojas no te quiebren.
- Estima Energía para terminar reparaciones críticas sin overtime obligatorio.
- Pronostica Estrés si el overtime se vuelve necesario de todos modos.
- Pass/fail: si el buffer muere bajo adversidad leve, achica el préstamo o elige un activo más barato.
Escenarios de stress-test
Corre tres casos mentales:
- Base — Felicidad normal, renta a tiempo, renovación termina a tiempo.
- Soft — Una semana de vacancia o pequeña concesión de Felicidad.
- Hard — Retraso de dos semanas (incluida fricción rara de “edificio no marcado completo” anotada por jugadores) más Estrés limitando Energía.
Aprueba préstamos que sobrevivan Soft y no quiebren al instante Hard. Guía para retrasos: Historial de versiones. Secuenciación de renovación: Flip y renovar.
Empareja tipo de préstamo con el plan
- Hipoteca larga — Holds estables con renta probada, sobre todo unidades familiares Greenfield o lastre calmado de Riverside.
- Préstamo puente corto — Temporizado a una salida de flip; mátalo cuando cierre la venta.
- Préstamos apilados — Solo avanzado; los principiantes deberían evitarlos hasta que peguen los hábitos de Primeros pasos.
Notas de apalancamiento por distrito
- Riverside: terreno de práctica; mantén primeras hipotecas pequeñas.
- Greenfield: suben precios—los buffers deben subir de tamaño con rentas impulsadas por escuelas.
- Campus: modela huecos de rotación de forma explícita.
- Port Industrial: varianza comercial y crimen—mentalidad LTV conservadora.
Detalles: Distritos y mapa de la ciudad, Mejores distritos.
La Energía es parte de la amortización
Si curar la unidad necesita más semanas de las que permite tu barra de Energía, o retrasarás ingreso (malo para el servicio) o harás overtime (malo para Estrés). Ambos pertenecen al planificador. Dejar cero Energía para inquilinos en otras unidades es un riesgo oculto de default (Inquilinos y renta).
Checklist de red flags
- El pago exige ocupación best-case de Campus para siempre.
- Costo de cura desconocido en stock Neglected.
- Estás desbloqueando un distrito nuevo la misma semana.
- El Estrés ya está alto antes del draw del préstamo.
- El patrimonio neto solo sube si la apreciación es mágica e inmediata.
Si se encienden dos red flags, camina. Aparecerá otro listing; los recuerdos de quiebra duran más.
Prioridad de paydown tras windfalls
Profits de flip o futuros regalos promo (Hub de códigos — ninguno confirmado aún) deberían ir al préstamo que crea más Estrés o la carga relativa de servicio más alta. No celebres equity en papel mientras un préstamo puente madura en silencio.
Ángulo de reputación
El apalancamiento planificado y solvente apoya la subida desde Small Landlord hacia tycoon a escala de ciudad. El apalancamiento caótico estanca rangos. Rastrea hitos en Rangos de reputación de landlord.
Ritual semanal del planificador
Al inicio de semana: lista pagos, pronostica renta, reserva Energía primero para unidades hipotecadas, solo entonces hojea deuda nueva. Al final de semana: anota tendencia de Estrés y si los buffers se achicaron. Hub de herramientas: Hub de herramientas. Hub de sistemas: Hub de guías. Picks de propiedad: Mejores propiedades. Enlaces de soporte: Hub de enlaces.
Pide prestado como landlord, no como gambler. Los turnos semanales de Property Empire castigan el optimismo que se saltó el escenario Soft.
Ejemplos extendidos de estrés
Ejemplo A — Poor de Riverside con hipoteca ligera: Cura en dos semanas normales de Energía, la renta cubre el servicio con buffer sano, Estrés plano. Aprueba.
Ejemplo B — Unidad mid de Campus, préstamo agresivo: Llena rápido en caso base, pero el caso Soft (rotación de semana de exámenes) se come el buffer; el caso Hard con retraso de completado rompe el pago. Redimensiona el préstamo o espera.
Ejemplo C — Historia de crecimiento de Port Industrial: Narrativa de upside enorme, concesiones de crimen probables, búsqueda de inquilino comercial más lenta. Solo aprueba con efectivo que podría cubrir tres semanas quietas y Energía reservada para defensa de Felicidad.
Escribe estos ejemplos en tus notas de semana hasta que el patrón sea memoria muscular. Empareja cada aprobación con un gut check de tier de propiedad en Mejores propiedades y un check de readiness de distrito en Mejores distritos.
Si heredas múltiples préstamos de semanas tempranas entusiastas, corre el planificador al revés: ¿qué venta única libera más servicio y Estrés? Ejecuta esa salida antes de apalancamiento nuevo. El planificador es tan útil para cleanup como para originación.
Preguntas frecuentes
Respuestas rápidas a las dudas más comunes.
¿Qué tan grande debería ser mi primera hipoteca?
Lo bastante pequeña para que la renta neta de Riverside cubra el servicio con un buffer tras vacancia realista—practica antes de préstamos tamaño Greenfield.
¿Qué buffer debería mantener?
Suficiente efectivo y Energía calmada para sobrevivir al menos una semana soft; dos es más seguro alrededor de la rotación de Campus.
¿El tiempo de renovación debe contar en el plan?
Siempre. Las semanas offline aún deben servicio de deuda y pueden subir Estrés si se apresuran.
¿Apilar préstamos es un buen hack de crecimiento?
Rara vez para jugadores nuevos. Apila solo tras hábitos estables de un solo préstamo y bajo Estrés.
¿Dónde aprendo conceptos hipotecarios en forma de historia?
Lee la guía Hipotecas y préstamos, luego vuelve aquí por el checklist.