Property Empire Guide hypothèques et prêts
Utilisez le levier pour croître le net worth sans laisser Stress et intérêts effacer vos loyers.
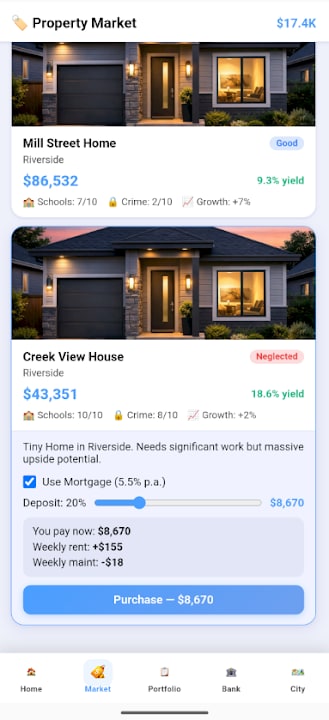
Les hypothèques et prêts sont la façon dont Property Empire transforme une petite mise Riverside en portefeuille multi-districts — et comment les landlords imprudents font faillite en trois semaines. Ce guide explique quand emprunter, comment dimensionner les paiements face au yield locatif, comment le Stress interagit avec la dette, et comment défaire un mauvais levier avant de débloquer Greenfield Suburbs, Campus Quarter ou Port Industrial.
Pourquoi le levier existe dans un tycoon hebdomadaire
Chaque semaine est un tour avec Energy limitée et cash fini. Une hypothèque vous laisse contrôler un bien dont l’upside d’equity (appreciation après rénovation, ou loyer capitalisé) dépasse le coût d’intérêt et de Stress du prêt. Bien utilisé, la dette accélère la montée de Small Landlord vers tycoon citywide. Mal utilisé, la dette force des ventes de panique de réparations Poor que vous comptiez finir et fait chuter la Happiness quand vous sous-financez les locataires.
Property Empire est solo : aucun partenaire multiplayer ne couvrira votre paiement. Planifiez comme si le loyer de chaque semaine devait couvrir le service de dette plus un buffer.
Mentalité hypothèque versus prêt court
Pensez à une hypothèque comme un attachement long à un hold ou une unité value-add : vous attendez beaucoup de ticks de loyer ou une sortie flip planifiée. Pensez à un prêt comme du cash pont pour matériaux de rénovation, une vacance temporaire, ou un dépôt vers le prochain déblocage de district. La dette pont doit mourir vite après la clôture d’un flip ou le remplissage d’un bail Campus Quarter. Des prêts pont qui traînent sur une coquille Neglected, c’est ainsi que le Stress se compose.
Avant de signer l’un ou l’autre, ouvrez Yield locatif et Conseils planificateur hypothèque. Règle approximative : le loyer net hebdomadaire projeté doit confortablement dépasser le service de dette hebdomadaire après vacance et entretien réalistes — pas les chiffres brochure au meilleur cas.
Dimensionner la dette à l’Energy et aux rénovations
Emprunter assez pour acheter mais pas assez pour soigner les conditions Poor ou Neglected vous piège. Les prêteurs ne rénovent pas pour vous. Prixez la pile complète :
- Prix d’achat et frictions de clôture.
- Réparations critiques requises avant d’être louable ou vendable.
- Semaines d’Energy dont ces réparations ont besoin.
- Paiement hypothécaire pendant ces semaines offline.
- Impact Stress si de l’overtime d’Energy est requis.
Si la pile ne tient que quand chaque semaine est parfaite, réduisez le prêt ou choisissez une unité Riverside moins chère. Voir Flip et rénovation pour séquencer les réparations afin que le bien commence à gagner plus tôt.
Stress : le taux d’intérêt caché
L’intérêt sur papier n’est pas le seul coût. Un Stress élevé réduit la capacité effective : vous ratez des problèmes locataires, la Happiness glisse, des vacances apparaissent, et la même hypothèque paraît soudain plus grosse. Quand le Stress monte après un tirage de prêt, priorisez des semaines Calm — collectez les loyers, sautez les enchères spéculatives, peut-être concédez un petit ajustement de loyer pour garder un bon locataire. Locataires et loyers couvre le triage Happiness.
Emprunt conscient du district
- Riverside — Meilleure salle de classe pour les premières hypothèques. Prix plus bas, erreurs plus claires, loyers working-class qui enseignent quand même la discipline de paiement.
- Greenfield Suburbs — Demande familiale et school ratings peuvent soutenir des loyers plus forts, mais les prix d’achat montent. Ne portez pas des réserves taille Riverside dans des prêts taille Greenfield.
- Campus Quarter — La forte demande aide à remplir les unités, mais le turnover et les vides saisonniers peuvent interrompre la couverture des paiements. Gardez un buffer cash plus épais.
- Port Industrial — Upside commercial et métriques de growth tentent un gros levier ; crime et profils locataires différents peuvent perturber les revenus. Débloquez et empruntez ici seulement avec réputation et cash stables.
Contexte carte : Districts et carte et Meilleurs districts.
Tactiques de paiement qui protègent le net worth
- Alignez les rénovations majeures pour que l’unité puisse louer avant la première semaine de paiement lourd quand c’est possible.
- Préférez rembourser le solde au Stress le plus haut ou au taux le plus haut quand vous recevez des proceeds de flip ou un rare cadeau promo du Hub des codes.
- Évitez la comptabilité mentale cross-collateral : chaque bien devrait à peu près tenir seul.
- Ne débloquez jamais un nouveau district la même semaine où vous maxez une nouvelle hypothèque sauf si la couverture cash est ennuyeusement sûre.
Signes d’alarme que vous êtes surendetté
- Le Stress reste élevé même les semaines calmes.
- Vous sautez les fixes Happiness parce que l’Energy est dépensée à chasser de nouveaux deals.
- Vous avez besoin d’un second prêt pour finir les réparations Neglected du premier bien.
- Le net worth monte sur papier (valeurs immobilières) alors que cash et Energy se sentent pire chaque semaine.
Si trois de ces signaux s’allument, stratégie vendre ou refinancer : complétez le chemin le moins cher vers une unité commercialisable, sortez, soldez la dette, puis reconstruisez. Meilleurs biens aide à repérer quels holds méritent de la patience versus lesquels couper.
Réputation et livres propres
Des semaines d’hypothèque solvables et des projets terminés alimentent la réputation landlord. Des vibes d’arriérés constants, non. Grimpez les rangs avec un levier discipliné — voir Rangs de réputation landlord et le Hub joueurs.
Template de semaine pratique
- Listez tous les paiements dus cette semaine.
- Prévoyez les loyers collectés et les vacances connues.
- Réservez de l’Energy pour toute réparation qui débloque le loyer sur une unité hypothéquée.
- Seulement ensuite considérez un nouveau prêt pour un nouvel achat.
- Finissez la semaine avec une note (mentale suffit) sur la tendance Stress.
Les nouveaux joueurs devraient terminer Premiers pas avant des stacks multi-prêts complexes. Contexte patch et bugs — y compris retours joueurs sur des bâtiments qui ne se terminent parfois pas — vit sur Historique des versions. Aide officielle : potatoface995@gmail.com via le Hub des liens.
Le levier est un outil, pas une personnalité. Property Empire récompense les landlords qui empruntent volontairement, rénovent à l’heure, et gardent la Happiness assez haute pour que le loyer ne devienne jamais une prière.
Foire aux questions
Réponses rapides aux questions les plus fréquentes.
Quand prendre ma première hypothèque ?
Après avoir compris les loyers Riverside et les coûts d'Energy de rénovation — en général une fois qu'un plan de hold ou flip simple couvre clairement les paiements avec un buffer.
Quelle est la plus grosse erreur hypothécaire ?
Emprunter pour acheter sans budgéter réparations, vacance et Stress. Le stock Poor/Neglected en détresse a besoin de capital de cure, pas seulement de capital d'achat.
Dois-je utiliser des prêts pour débloquer des districts plus vite ?
Seulement si les paiements existants restent confortables. Débloquer Greenfield, Campus ou Port Industrial en étant maxé sur la dette multiplie souvent les problèmes.
Comment la dette affecte-t-elle le Stress ?
Des paiements lourds et un cash serré montent le Stress, ce qui réduit l'efficacité de vos dépenses d'Energy et peut cascader en problèmes de Happiness.
Où planifier les chiffres plus en détail ?
Utilisez les pages Conseils planificateur hypothèque et Yield locatif sous Outils, puis vérifiez les métriques de district sur le guide districts.